Responsabilité civile et dommages : sécuriser votre commerce ambulant contre chaque accident
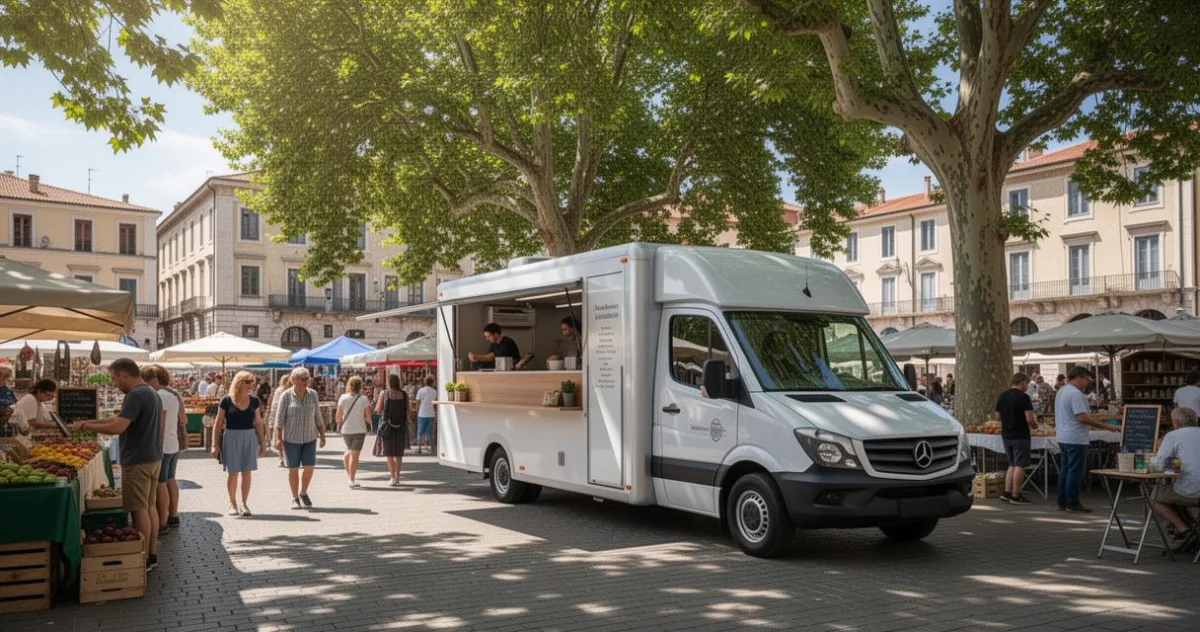
Exercer une activité de commerce ambulant, c'est accepter une mobilité permanente qui génère des expositions au risque bien différentes de celles d'un commerçant sédentaire. Entre les déplacements quotidiens, les installations temporaires sur les marchés et la manipulation constante de marchandises, chaque journée de travail recèle des situations susceptibles de donner naissance à un sinistre. Anticiper ces risques grâce à une assurance adaptée n'est pas un luxe, c'est une nécessité pour pérenniser son entreprise.
Ce qu'il faut retenir
- Le commerce ambulant présente des risques spécifiques liés à la mobilité, nécessitant une assurance responsabilité civile professionnelle pour couvrir les dommages matériels ou corporels causés aux tiers.
- L'immobilisation d'un véhicule professionnel peut entraîner une perte d'exploitation critique, rendant indispensable une couverture adaptée pour assurer la continuité de l'activité.
- Il est crucial de sécuriser les marchandises et équipements professionnels contre le vol, le vandalisme et les détériorations, que ce soit durant le transport ou sur les lieux de vente.
- L'assurance auto classique est souvent insuffisante pour le commerce itinérant, nécessitant des garanties étendues pour couvrir l'usage professionnel intensif et les chargements spécifiques.
- La souscription à une protection juridique est vivement recommandée pour bénéficier d'un accompagnement en cas de litiges avec des clients, des fournisseurs ou des organisateurs de marchés.
- La personnalisation du contrat d'assurance en fonction de la nature exacte de l'activité et des zones d'intervention est essentielle pour éviter les exclusions de garantie préjudiciables.
Évaluer les risques spécifiques de votre activité itinérante
Identifier les dommages matériels et corporels potentiels sur le terrain
Un commerçant ambulant évolue dans des environnements variables et souvent imprévisibles. Sur un marché de plein air ou lors d'une vente événementielle, les dommages corporels peuvent survenir à tout moment : un client qui chute à proximité de l'étal, une blessure causée par un équipement mal fixé, ou encore une réaction allergique liée à un produit vendu. La responsabilité civile professionnelle intervient précisément dans ces situations pour couvrir les conséquences pécuniaires des dommages causés à des tiers. Sans cette protection, le professionnel engage ses fonds propres pour indemniser la victime, ce qui peut rapidement mettre en péril la santé financière de l'entreprise. Il est également essentiel de penser aux dommages matériels : un stand qui s'effondre, un véhicule professionnel qui endommage un bien tiers, ou du matériel qui provoque une casse involontaire chez un autre exposant sont autant de causes de sinistres fréquentes dans ce secteur.
Comprendre l'impact des sinistres sur la continuité des ventes
Au-delà du dommage immédiat, un accident non couvert peut compromettre l'ensemble du cycle commercial. Un véhicule immobilisé après une collision signifie l'impossibilité de rejoindre les emplacements de vente, et donc une interruption directe du chiffre d'affaires. Dans le domaine du commerce ambulant, le véhicule n'est pas simplement un moyen de transport : il est souvent le cœur de l'outil de travail. La perte d'exploitation constitue ainsi un risque majeur, souvent sous-estimé lors de la souscription d'un contrat. Les commerçants exposés aux aléas climatiques, aux vols ou aux incendies doivent impérativement intégrer cette dimension dans leur réflexion sur la protection de leur activité.
Sélectionner les garanties indispensables pour protéger vos marchandises
Couvrir le stock et les équipements pendant les transports et les ventes
Les marchandises d'un commerce itinérant ne restent jamais au même endroit : elles transitent en permanence entre le lieu de stockage, le véhicule et l'emplacement de vente. Cette mobilité multiplie les occasions de vol, de détérioration ou de perte totale. Une garantie couvrant spécifiquement les biens en déplacement est donc indispensable, car les contrats d'assurance classiques se limitent parfois à la protection dans un local fixe. Les équipements professionnels, qu'il s'agisse de réfrigérateurs mobiles, de présentoirs ou de matériel de cuisson, représentent un investissement considérable qu'il convient de sécuriser. Certaines formules d'assurance multirisque professionnelle permettent de regrouper plusieurs garanties au sein d'un contrat unique, offrant ainsi une couverture cohérente et simplifiée pour l'ensemble des biens de l'activité ambulante. Parmi les garanties à examiner attentivement, on peut retenir :
- La couverture des marchandises en transit et sur l'emplacement de vente
- La protection contre le vol, le vandalisme et les catastrophes naturelles
- L'indemnisation des équipements en cas de casse ou de détérioration
Anticiper les accidents liés au véhicule professionnel et à l'emplacement
L'assurance auto professionnelle constitue une obligation légale dès lors qu'un véhicule est utilisé dans le cadre d'une activité commerciale. Mais la couverture minimale ne suffit généralement pas à protéger l'ensemble des biens transportés ni à compenser les pertes liées à l'immobilisation du véhicule. Il est conseillé d'opter pour une garantie étendue qui prend en compte l'usage professionnel intensif du véhicule, les chargements spécifiques et les risques liés aux stationnements prolongés sur les marchés ou les foires. Par ailleurs, l'emplacement lui-même peut être source de responsabilité envers des tiers : une installation insuffisamment sécurisée peut causer un accident dont les conséquences sont imputables au commerçant. La souscription d'une garantie couvrant spécifiquement les dommages causés sur les emplacements temporaires est donc une précaution pertinente.
Comparer les contrats pour obtenir une protection sur mesure
Analyser les options d'indemnisation et la protection juridique
Tous les contrats d'assurance ne se valent pas, et les différences entre les offres peuvent être substantielles en matière de plafonds d'indemnisation, de franchises ou d'exclusions de garantie. Avant de signer, il est impératif de comparer les conditions générales et de vérifier que les causes de sinistres les plus probables dans votre secteur sont bien couvertes. Les exclusions relatives aux activités alimentaires, aux produits artisanaux ou aux événements en plein air méritent une attention particulière. La protection juridique est une option souvent négligée, mais précieuse pour un commerçant ambulant : elle permet d'accéder à des conseils et à une représentation en cas de litige avec un client, un fournisseur, un organisateur de marché ou une administration. Face à un désaccord sur un dommage ou une clause contractuelle, disposer d'un appui juridique évite des frais de procédure qui pourraient rapidement dépasser la valeur du litige initial. La responsabilité civile et la protection juridique forment ainsi un binôme complémentaire au cœur de toute stratégie de couverture professionnelle cohérente.
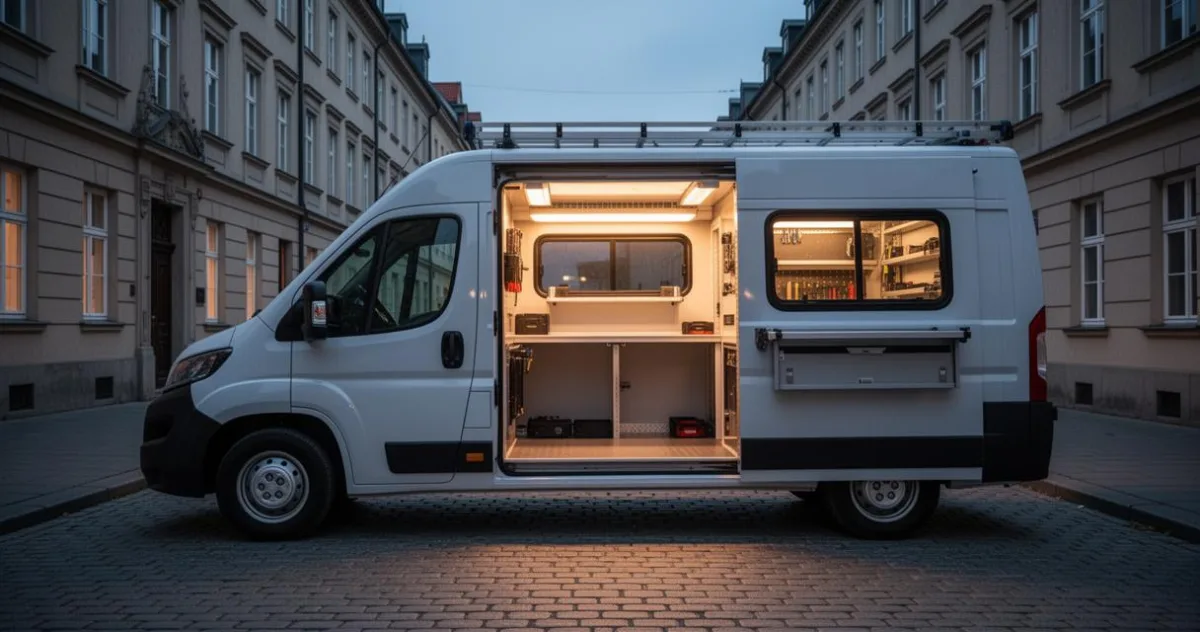
Demander un devis en ligne adapté aux besoins réels de l'entreprise
Le coût d'une assurance pour un commerce ambulant dépend de plusieurs paramètres objectifs : la nature de l'activité, la valeur des marchandises transportées, le chiffre d'affaires, le type de véhicule utilisé et la zone géographique d'intervention. Il est aujourd'hui possible d'obtenir un devis en ligne rapidement afin de comparer les propositions de plusieurs assureurs sans se déplacer. Cette démarche permet de disposer d'une vue d'ensemble sur les tarifs et les garanties disponibles, et d'identifier l'offre la mieux adaptée aux spécificités réelles de son activité. Il est conseillé de ne pas se limiter au prix affiché, mais d'examiner en détail les exclusions et les options de modulation du contrat. Un professionnel du commerce ambulant qui vend des produits alimentaires n'aura pas les mêmes besoins qu'un revendeur de mode ou d'articles de décoration : la personnalisation du contrat est une étape clé pour éviter les mauvaises surprises au moment de déclarer un sinistre. En prenant le temps de comparer et de négocier, chaque commerçant peut construire une protection solide et cohérente avec la réalité de son terrain.